安全提示


导 读
金刚石苏州市2026年1-10月、2026年10月商品住宅销售数据重磅出炉。
1、榜单中涉及金额、面积均为备案数据,榜单统计分为权益、流量、项目数据;
2、榜单统计周期为:
2026年01月01日-10月31日,
2026年10月01日-10月31日;
1-10月房企销售权益&流量榜
房企权益榜单
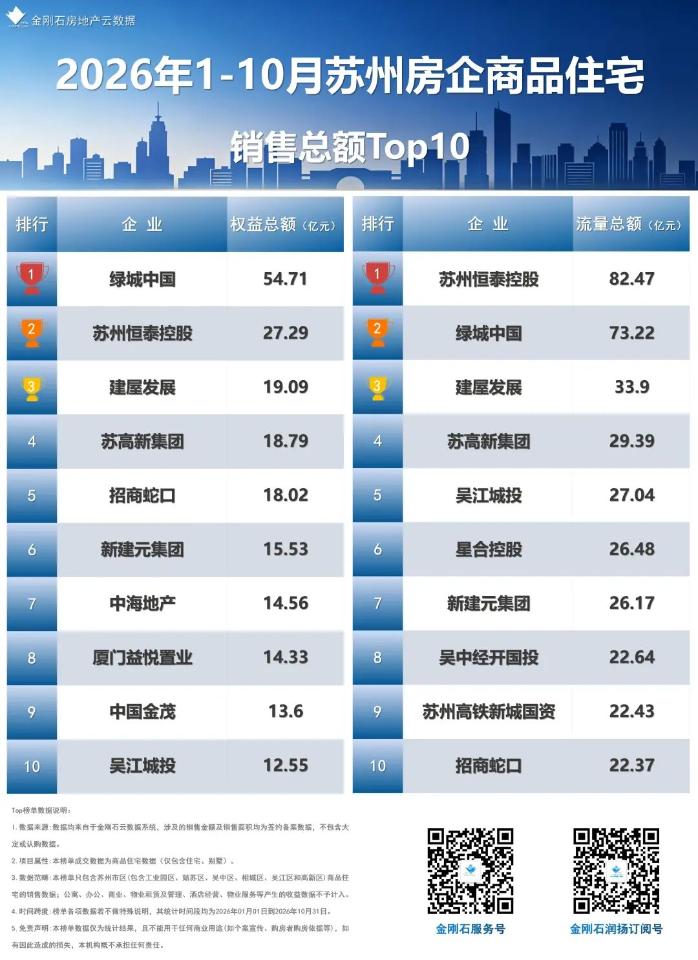
据金刚石云数据统计,2026年1-10月房企权益榜TOP3:绿城中国、苏州恒泰控股、建屋发展
绿城中国|54.71亿元,权益榜首位
权益业绩实现大幅领先,核心依托绿城玫瑰园Ⅱ期、绿城湖西凤起潮鸣、绿城沁百合等核心高改项目,项目股权占比较高,产品力转化为实打实的权益收益,品牌+产品的模式跑通。
苏州恒泰控股|27.29亿元,权益榜第二位
参与合作开发项目众多,新棠雅筑、绿城湖西凤起潮鸣、星合晋墅贡献主要业绩;大量项目为联合操盘,股权占比因素,导致权益业绩显著低于流量规模。
建屋发展|19.09亿元,权益榜第三位
房企流量榜单
据金刚石云数据统计,2026年1-10月房企流量榜TOP3:苏州恒泰控股、绿城中国、建屋发展
苏州恒泰控股|82.47亿元,流量榜第一
凭借大量合作操盘项目,操盘流量规模断层领跑,充分体现本土国企在城市开发中的操盘参与度,但受合作项目股权分配影响,权益排名回落。
绿城中国|73.22亿元,流量榜第二位
聚焦园区核心高价值地块,主打高端改善产品,市场认可度高,流量与权益双高,规模与收益兼顾。
建屋发展|33.90亿元,流量榜第三位
持续深耕苏州市场,依托核心标杆项目守住头部席位。
1-10月项目销售金额榜
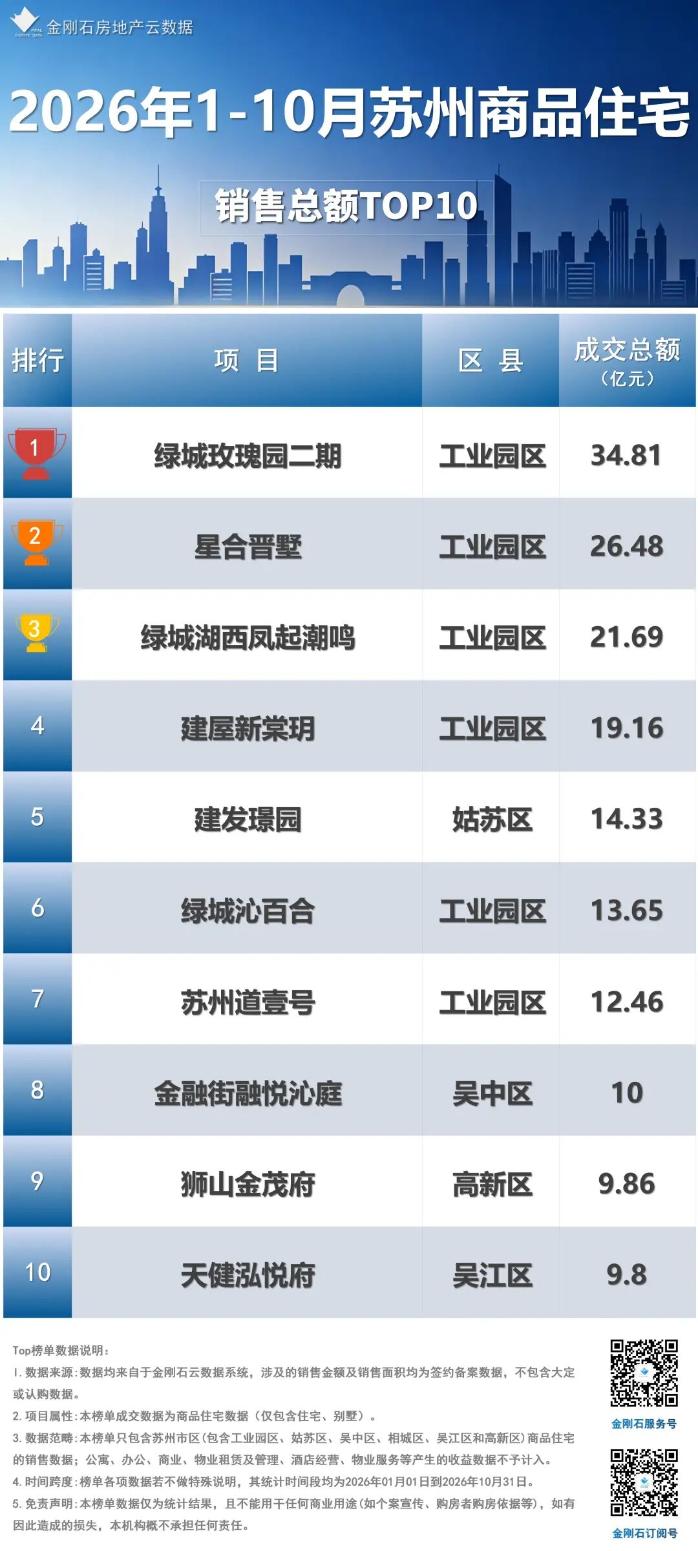
据金刚石云数据统计,2026年1-10月房企项目销售金额排行榜TOP3:
1. 绿城玫瑰园Ⅱ期:成交34.81亿元;
2. 星合晋墅:成交26.48亿元;
3. 绿城湖西凤起潮鸣:成交21.69亿元。
前三名全部为园区高端改善项目,高改产品扛起苏州成交大盘。优质地段叠加强产品力的标杆项目,虹吸效应显著,市场资源进一步向少数核心项目集中。
10月房企销售权益&流量榜
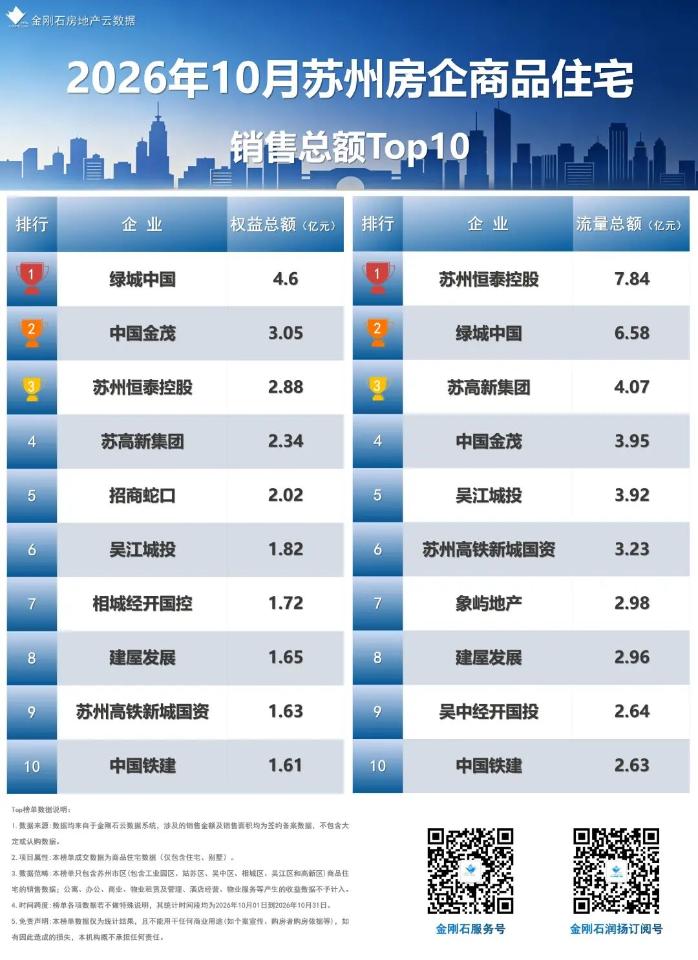
权益榜TOP3:绿城中国4.60亿、中国金茂3.05亿、苏州恒泰控股2.88亿
绿城中国权益业绩领跑,核心来自湖西凤起潮鸣、玫瑰园二期等高股权标杆项目,产品兑现能力稳定;中国金茂依托姑苏、狮山两大项目跻身权益第二;苏州恒泰位列第三。苏高新、招商蛇口、吴江城投、相城经开国控、建屋发展、苏州高铁新城国资、中国铁建组成第二梯队,品牌房企+本土国资共同构成权益主力。
流量榜 TOP3:苏州恒泰控股7.84亿、绿城中国6.58亿、苏高新集团4.07亿
苏州恒泰控股流量榜首优势明显,典型的本土平台特征:合作操盘项目多,但项目股权占比偏低,因此流量排名显著高于权益排名;绿城流量紧随其后,流量、权益双高;苏高新集团依托区域项目流量跻身第三。吴江城投、苏州高铁新城国资、象屿地产、建屋发展、吴中经开国投、中国铁建依次排列。
10月项目销售金额榜
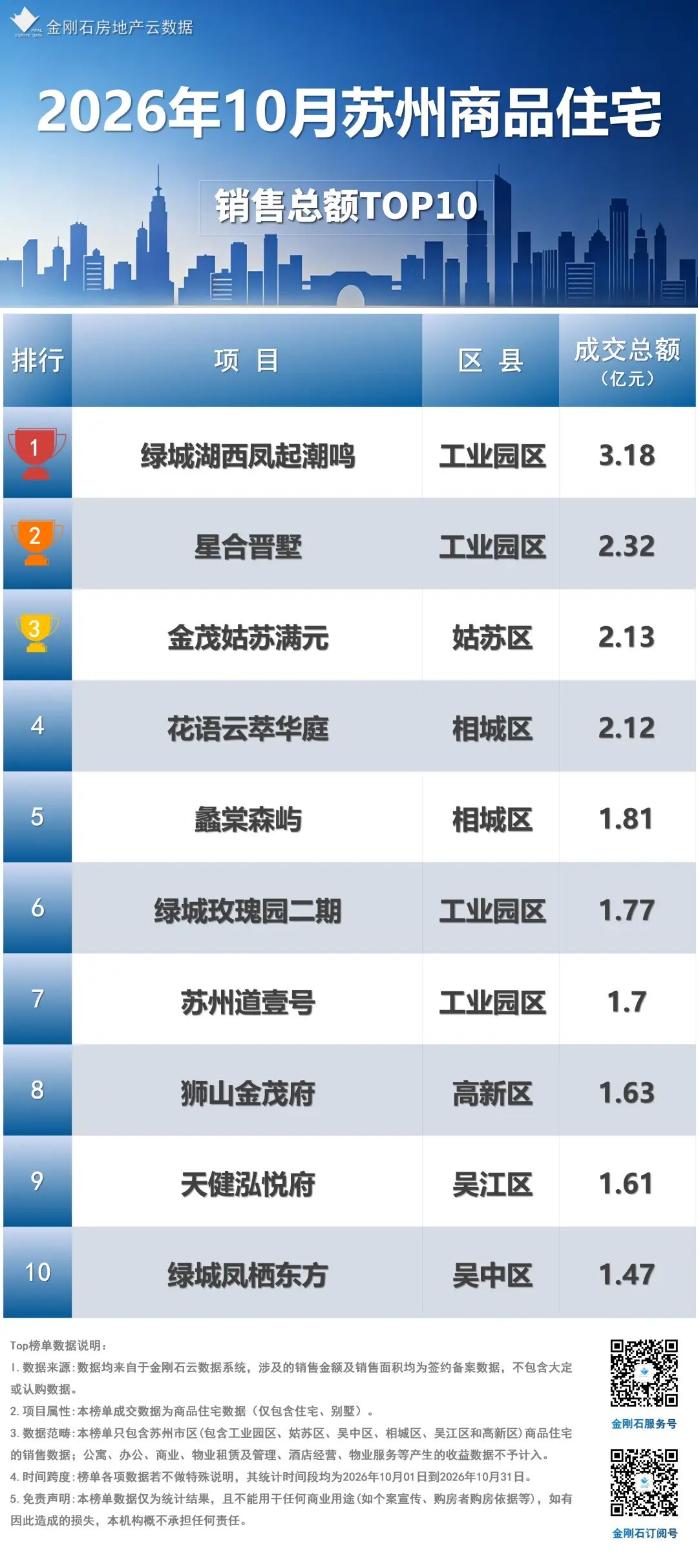
本月项目销冠为绿城湖西凤起潮鸣(园区)成交3.18亿元;星合晋墅(园区)2.32亿元位列第二;金茂姑苏满元(姑苏)2.13亿元位列第三。
上榜项目板块分布特征:
工业园区4盘入榜:绿城湖西凤起潮鸣、星合晋墅、绿城玫瑰园二期、苏州道壹号,高端改善底盘稳固,持续贡献稳定成交;
相城区2盘上榜:花语云萃华庭、蠡棠森屿,是本月最大增量板块,区域改善需求集中释放;
姑苏区、高新区、吴江区、吴中区各1个项目入围,板块热度相比前期更加分散。
TOP10全部以改善定位为主,刚需项目无缘前十。月度成交高度依赖项目当月推盘、供货节奏,标杆项目供货放量即可冲到榜单前排;对比1-10月累计榜单,月度榜单波动更强,体现短期供货带来的位次轮动。