安全提示


导 读
金刚石无锡市2026年1-10月、2026年10月商品住宅销售数据重磅出炉。
1、榜单中涉及金额、面积均为备案数据,榜单统计分为权益、流量、项目数据;
2、榜单统计周期为:
2026年01月01日-10月31日,
2026年10月01日-10月31日;
1-10月房企销售权益&流量榜
房企权益榜单
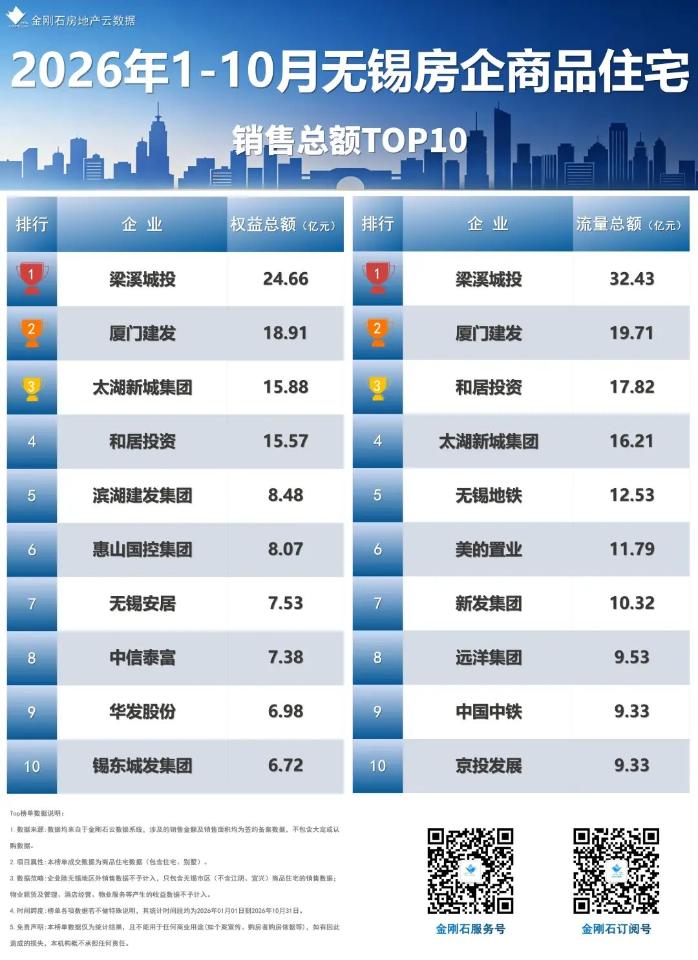
据金刚石云数据统计,2026年1-10月无锡主城区房企流量销售排行榜TOP10入榜门槛为5.61亿元。
1.梁溪城投(24.66亿元):迎龙观月、城央里贡献主力成交,流量、权益双双登顶。
2.厦门建发(18.91亿元):建发观云、建发玺云双盘持续去化。
3.太湖新城集团(15.88亿元):奥体潮鸣、天澜映像两大项目提供业绩支撑。
房企流量榜单
据金刚石云数据统计,2026年1-10月无锡主城区房企权益销售排行榜入榜TOP10门槛为8.27亿元。
1.梁溪城投(32.43亿元):依靠迎龙观月、城央里多盘同步走量,操盘规模遥遥领先。
2.厦门建发(19.71亿元):建发观云、建发玺云双盘发力,品牌改善产品收获市场认可。
3.和居投资(17.82亿元):核心依靠和居天元珑廷项目热销。
1-10月项目销售金额榜
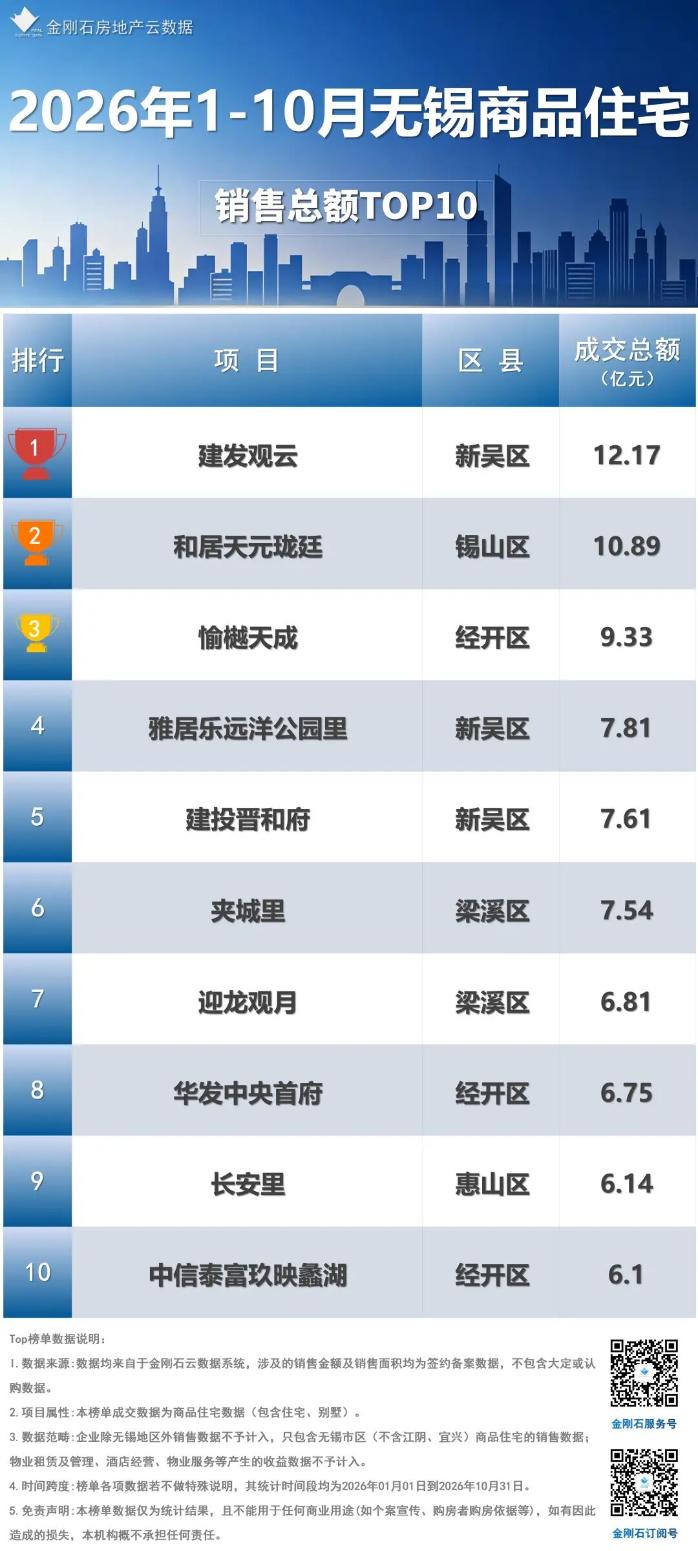
据金刚石云数据2026年1-10月统计:
第1名:建发观云(新吴区)以12.17亿元的成交总额领先第一;
第2名:和居天元珑廷(锡山区)10.89亿;
第3名:愉樾天成(经开区)9.33亿。
TOP10项目合计成交81.15亿元,入榜门槛6.10亿元。头部项目以改善定位为主,优质改善项目虹吸效应凸显,市场成交资源向少数标杆项目集中;部分房企业绩高度依赖核心单盘,抗风险能力有待观察。
10月房企销售权益&流量榜
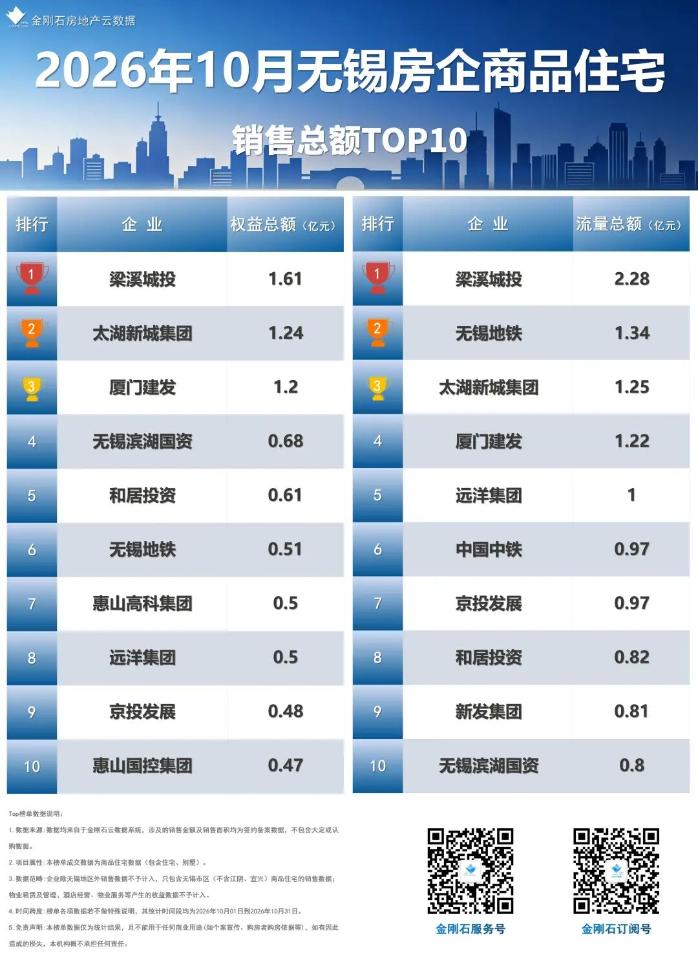
权益榜TOP3:梁溪城投1.61亿、太湖新城集团1.24亿、厦门建发1.20亿
梁溪城投权益业绩领跑,核心来自夹城里等主城高股权项目;太湖新城集团依托经开区项目稳定输出权益业绩;厦门建发依靠建发玺云贡献业绩,外来品牌改善盘保持稳定去化。滨湖国资、和居投资、无锡地铁、惠山高科、远洋、京投发展、惠山国控组成第二梯队。
流量榜TOP3:梁溪城投2.28亿、无锡地铁1.34亿、太湖新城集团1.25亿
梁溪城投流量榜首优势明显,操盘项目多,流量规模领先;无锡地铁跻身流量第二,为本月变化亮点;太湖新城集团紧随其后。厦门建发、远洋集团、中国中铁、京投发展、和居投资、新发集团、滨湖国资依次排列。
对比观察:梁溪城投是本月流量、权益双双领跑的房企;无锡地铁流量排名高于权益排名,典型合作操盘特征;太湖新城集团、厦门建发流量与权益排名相对接近,项目股权结构优质。本土城投平台依旧是市场供给主力。
10月项目销售金额榜
经开区强势刷屏,改善主场地位稳固
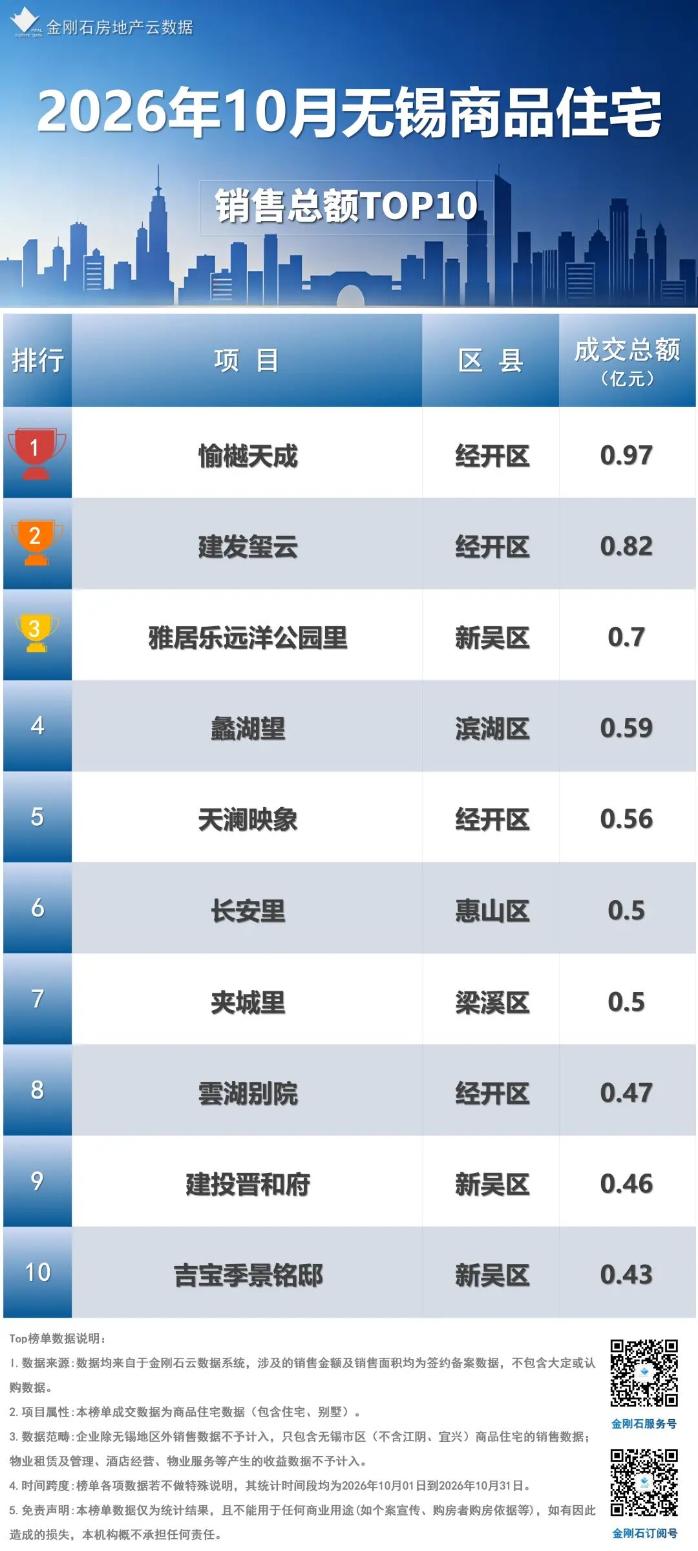
10月无锡市区商品住宅销售总额TOP10榜单中,销冠为愉樾天成(经开区)成交0.97亿元;建发玺云(经开区)0.82亿元位列第二;雅居乐远洋公园里(新吴区)0.70亿元位列第三。
上榜项目板块分布特征:
经开区4盘入榜:愉樾天成、建发玺云、天澜映象、雲湖别院,是本月成交核心板块,改善需求底盘稳固,标杆改善盘去化持续性强;
新吴区3盘上榜:雅居乐远洋公园里、建投晋和府、吉宝季景铭邸,以刚改、刚需产品为主,承接外溢自住需求;
滨湖区、梁溪区、惠山区各1个项目入围,单项目独立贡献成交,板块内缺少批量供货项目。
TOP10呈现分层特征,经开区项目主打高端改善,新吴、惠山、梁溪项目偏向刚改/刚需。月度成交高度依赖项目当月推盘、供货节奏;对比1-10月累计榜单,月度榜单波动更强,体现短期供货带来的位次轮动。